نحوه محاسبه حقوق و دستمزد در سال ۱۴۰۵؛ جدول، فرمول و مثال
محاسبه حقوق و دستمزد در سال ۱۴۰۵ فقط ضرب حقوق پایه در تعداد روزهای ماه نیست. برای رسیدن به مبلغ خالص پرداختی باید حقوق پایه، روزهای کارکرد، مزایا، اضافهکاری، بیمه، مالیات و کسورات دیگر را در نظر بگیرید.
اگر دنبال پاسخ سریع هستید، ترتیب محاسبه این است:
- حقوق پایه را بر اساس روزهای کارکرد محاسبه کنید.
- مزایای مشمول مانند بن، حق مسکن، پایه سنوات و حق اولاد را با توجه به شرایط فرد اضافه کنید.
- اضافهکاری، شبکاری، مأموریت و پاداش را در صورت وجود وارد کنید.
- بیمه سهم کارگر، مالیات حقوق و کسورات توافقی را کم کنید.
- نتیجه، خالص حقوق قابل پرداخت به کارمند است.
این راهنما برای کارکنان مشمول قانون کار نوشته شده است. شرایط کارکنان دولت، قراردادهای خاص، پیمانکاری و برخی مزایا میتواند متفاوت باشد.
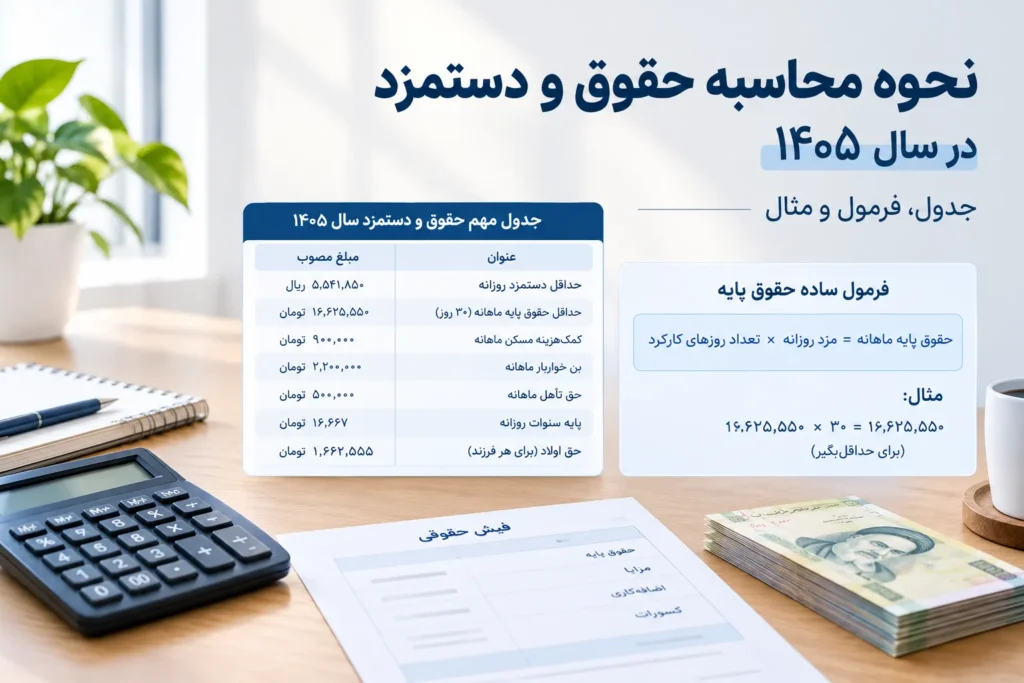
جدول مهم حقوق و دستمزد سال ۱۴۰۵
| عنوان | مبلغ مصوب |
|---|---|
| حداقل دستمزد روزانه | ۵,۵۴۱,۸۵۰ ریال |
| حداقل حقوق پایه ماهانه برای ۳۰ روز | ۱۶,۶۲۵,۵۵۰ تومان |
| کمکهزینه مسکن ماهانه | ۹۰۰,۰۰۰ تومان |
| بن خواربار ماهانه | ۲,۲۰۰,۰۰۰ تومان |
| حق تأهل ماهانه برای افراد واجد شرایط | ۵۰۰,۰۰۰ تومان |
| پایه سنوات روزانه برای افراد واجد شرایط | ۱۶,۶۶۷ تومان |
| حق اولاد برای هر فرزند واجد شرایط | ۱,۶۶۲,۵۵۵ تومان |
اعداد جدول باید پیش از نهاییکردن لیست حقوق با آخرین بخشنامه دستمزد، بیمه و مالیات همان سال تطبیق داده شوند.
فرمول محاسبه حقوق پایه در سال ۱۴۰۵
فرمول ساده حقوق پایه:
حقوق پایه ماهانه = مزد روزانه × تعداد روزهای کارکرد
برای نمونه، اگر کارمند حداقلبگیر در یک ماه ۳۰ روز کار کرده باشد:
۵۵۴,۱۸۵ تومان × ۳۰ روز = ۱۶,۶۲۵,۵۵۰ تومان
اگر کارکرد فرد کمتر از یک ماه باشد، حقوق پایه به نسبت روزهای کارکرد محاسبه میشود. برای مثال، حقوق پایه فردی با ۲۰ روز کارکرد:
۵۵۴,۱۸۵ × ۲۰ = ۱۱,۰۸۳,۷۰۰ تومان
چه مواردی به حقوق پایه اضافه میشود؟
بعد از محاسبه حقوق پایه، باید مزایا و پرداختهای مربوط به شرایط هر کارمند را اضافه کنید. مهمترین موارد عبارتاند از:
- بن خواربار
- حق مسکن
- حق تأهل
- حق اولاد
- پایه سنوات
- اضافهکاری
- شبکاری، نوبتکاری و جمعهکاری
- حق مأموریت
- پاداش، کارانه یا مزایای توافقی
همه کارکنان تمام این اقلام را دریافت نمیکنند. مثلاً حق اولاد و پایه سنوات دارای شرایط قانونی هستند و مبلغ اضافهکاری به ساعت کارکرد واقعی وابسته است.
فرمول محاسبه اضافهکاری
برای محاسبه اضافهکاری، ابتدا نرخ هر ساعت کار را به دست آورید:
نرخ هر ساعت کار = مزد روزانه ÷ ۷.۳۳
سپس:
مبلغ هر ساعت اضافهکاری = نرخ هر ساعت کار × ۱.۴
مثال: اگر مزد روزانه کارمند ۵۵۴,۱۸۵ تومان باشد، نرخ هر ساعت کار حدود ۷۵,۶۰۰ تومان میشود. با ضریب ۱.۴، مبلغ هر ساعت اضافهکاری تقریباً ۱۰۵,۸۰۰ تومان است.
پس اگر این کارمند ۱۰ ساعت اضافهکاری داشته باشد:
۱۰۵,۸۰۰ × ۱۰ = ۱,۰۵۸,۰۰۰ تومان
این مبلغ به حقوق و مزایای ناخالص او اضافه میشود.
بیمه سهم کارگر چگونه محاسبه میشود؟
در حالت معمول، ۷ درصد از حقوق و مزایای مشمول بیمه از حقوق کارگر کسر میشود. سهم کارفرما و بیمه بیکاری نیز جداگانه محاسبه میشود و بخشی از هزینه کارفرماست.
فرمول ساده:
بیمه سهم کارگر = حقوق و مزایای مشمول بیمه × ۷٪
نکته مهم این است که همه پرداختها الزاماً مشمول بیمه نیستند. بنابراین پیش از ارسال لیست، نوع هر آیتم حقوقی را در تنظیمات نرمافزار یا بخشنامههای تأمین اجتماعی بررسی کنید.
مالیات حقوق در سال ۱۴۰۵ چگونه محاسبه میشود؟
مالیات حقوق پس از تعیین درآمد مشمول مالیات محاسبه میشود، نه صرفاً بر اساس عددی که کارمند دریافت میکند. در سال ۱۴۰۵، تا سقف ماهانه ۴۰ میلیون تومانِ درآمد مشمول مالیات، معافیت در نظر گرفته شده و مبالغ بالاتر بهصورت پلکانی مشمول مالیات هستند.
| درآمد مشمول مالیات ماهانه | نرخ مالیات |
|---|---|
| تا ۴۰ میلیون تومان | معاف |
| از ۴۰ تا ۸۰ میلیون تومان | ۱۰٪ |
| از ۸۰ تا ۱۰۰ میلیون تومان | ۱۵٪ |
| از ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰٪ |
| از ۱۲۰ تا ۱۴۰ میلیون تومان | ۲۵٪ |
| بیشتر از ۱۴۰ میلیون تومان | ۳۰٪ |
مالیات باید پلکانی حساب شود؛ یعنی با عبور حقوق از یک پله، کل مبلغ با نرخ بالاتر محاسبه نمیشود، بلکه فقط بخش مازاد در پله جدید قرار میگیرد.
مثال محاسبه حقوق و دستمزد یک کارمند
فرض کنید یک کارمند در ماه ۳۰ روز کارکرد دارد، حقوق پایه او ۲۰ میلیون تومان است و مزایای مشمول او در این ماه ۳ میلیون تومان است. همچنین ۱۰ ساعت اضافهکاری به مبلغ ۱ میلیون تومان دارد.
| شرح | مبلغ |
|---|---|
| حقوق پایه | ۲۰,۰۰۰,۰۰۰ تومان |
| مزایا | ۳,۰۰۰,۰۰۰ تومان |
| اضافهکاری | ۱,۰۰۰,۰۰۰ تومان |
| حقوق ناخالص | ۲۴,۰۰۰,۰۰۰ تومان |
| بیمه سهم کارگر (نمونه ۷٪) | ۱,۶۸۰,۰۰۰ تومان |
| مالیات حقوق | با توجه به درآمد مشمول مالیات محاسبه میشود |
| سایر کسورات مانند وام یا مساعده | متغیر |
| خالص پرداختی | حقوق ناخالص منهای کسورات |
این مثال آموزشی است. برای محاسبه نهایی باید وضعیت تأهل، فرزند، سابقه، اقلام مشمول بیمه و مالیات، ساعات کارکرد و کسورات هر فرد جداگانه ثبت شود.
اشتباهات رایج در محاسبه حقوق و دستمزد
- محاسبه حقوق ماهانه بدون توجه به تعداد روزهای کارکرد
- استفاده از اعداد سال قبل در لیست جدید
- محاسبه یکسان بیمه برای همه اقلام حقوقی
- محاسبه غیرپلکانی مالیات
- فراموشکردن پایه سنوات یا حق اولاد برای افراد واجد شرایط
- ثبت دستی و پراکنده اطلاعات کارکنان در فایلهای متعدد
- نداشتن آرشیو فیش حقوقی، سوابق و گزارشهای قابل پیگیری
این خطاها میتوانند باعث اختلاف با پرسنل، مغایرت در لیست بیمه و مالیات و اتلاف وقت واحد مالی شوند.
چرا محاسبه حقوق با نرمافزار دقیقتر است؟
برای یک یا دو کارمند، انجام محاسبات با فایل اکسل ممکن است کافی به نظر برسد؛ اما با افزایش تعداد کارکنان، تغییر نرخهای سالانه، اضافهکاری، مرخصی، وام، بیمه و مالیات، احتمال خطا بالا میرود.
یک نرمافزار حقوق و دستمزد مناسب باید بتواند اطلاعات پرسنل را نگهداری کند، حقوق و مزایا را خودکار محاسبه کند، فیش حقوقی بسازد، گزارشهای مدیریتی بدهد و خروجیهای موردنیاز بیمه و مالیات را آماده کند.
برای مدیریت دقیقتر محاسبات ماهانه، فیش حقوقی و گزارشهای پرسنلی، امکانات نرم افزار حقوق و دستمزد داریک را بررسی کنید.
سوالات متداول
حداقل محاسبه حقوق و دستمزد در سال ۱۴۰۵ چقدر است؟
حداقل حقوق پایه ماهانه برای ۳۰ روز کارکرد، ۱۶,۶۲۵,۵۵۰ تومان است. مزایایی مانند حق مسکن، بن خواربار، حق تأهل و حق اولاد با توجه به شرایط کارمند به آن اضافه میشوند.
سهم بیمه کارگر چند درصد است؟
در حالت رایج، ۷ درصد از مبلغ مشمول بیمه از حقوق کارگر کسر میشود. سهم کارفرما و بیمه بیکاری جداگانه محاسبه میشود.
آیا حقوق حداقلبگیر مالیات دارد؟
اگر درآمد مشمول مالیات فرد در محدوده معافیت ماهانه باشد، مالیات حقوق او صفر است. با افزایش درآمد مشمول مالیات، نرخهای پلکانی اعمال میشوند.
حقوق خالص چیست؟
حقوق خالص مبلغی است که پس از کسر بیمه، مالیات، وام، مساعده و سایر کسورات از حقوق ناخالص به کارمند پرداخت میشود.
آیا مبلغ حقوق و مزایا هر سال تغییر میکند؟
بله. حداقل دستمزد، برخی مزایا و جدول مالیات معمولاً هر سال با بخشنامهها و قوانین جدید بهروزرسانی میشوند؛ بنابراین مقاله و تنظیمات نرمافزار باید در ابتدای هر سال مالی بازبینی شوند.