مهلت ارسال اظهارنامه مالیاتی ۱۴۰۵ برای اشخاص حقیقی و حقوقی
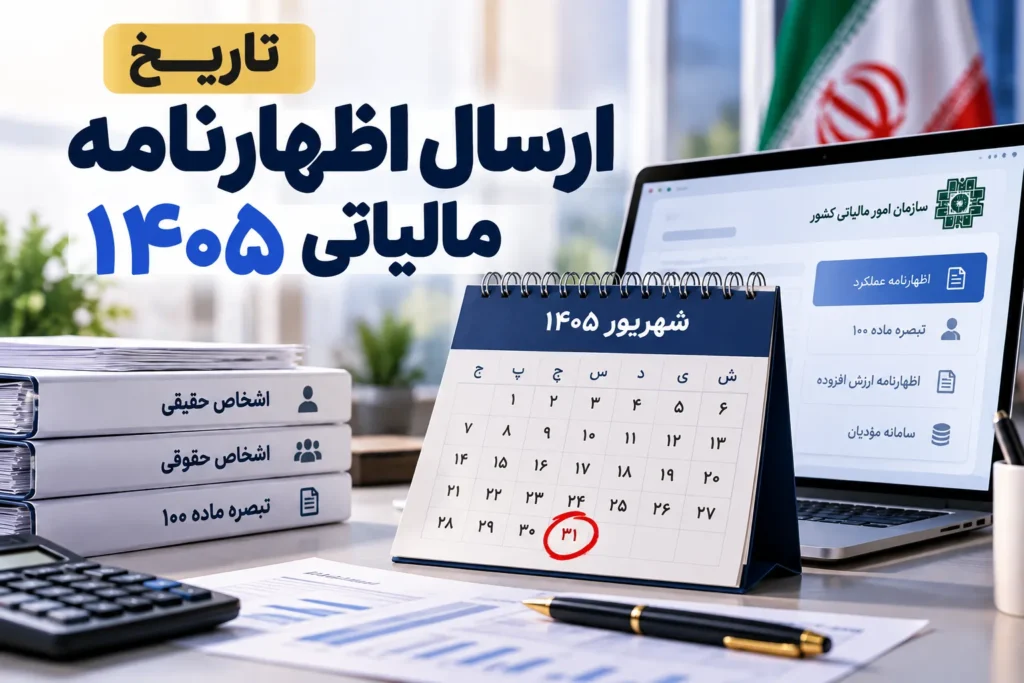
آخرین مهلت ارسال اظهارنامه مالیاتی عملکرد سال ۱۴۰۴ برای صاحبان مشاغل و اشخاص حقوقی مشمول، تا پایان روز ۳۱ شهریور ۱۴۰۵ تمدید شد. این تمدید هم اشخاص حقیقی و هم اشخاص حقوقی مشمول بخشنامه را در بر میگرفت.
بنابراین اگر منظور شما از «اظهارنامه مالیاتی ۱۴۰۵»، اظهارنامه عملکرد سال ۱۴۰۴ است که در سال ۱۴۰۵ ارسال میشود، آخرین مهلت اعلامشده ۳۱ شهریور ۱۴۰۵ بوده است. در زمان بهروزرسانی این مقاله در مهر ۱۴۰۵، این مهلت به پایان رسیده است.
براساس بخشنامه ابلاغشده در ۳۰ تیر ۱۴۰۵، مهلت تسلیم اظهارنامه عملکرد سال ۱۴۰۴ اشخاص حقوقی و صاحبان مشاغل تا پایان شهریور تمدید شد. جزئیات بخشنامه تمدید مهلت اظهارنامه مالیاتی
نکته مهم: «اظهارنامهای که در سال ۱۴۰۵ ارسال میشود» معمولاً مربوط به درآمد، هزینه و عملکرد مالی سال ۱۴۰۴ است. اظهارنامه عملکرد خود سال ۱۴۰۵، در سال ۱۴۰۶ ارسال خواهد شد.
جدول مهلت ارسال اظهارنامه مالیاتی ۱۴۰۵
| نوع مؤدی | دوره عملکرد | مهلت قانونی معمول | آخرین مهلت اعلامشده در سال ۱۴۰۵ |
|---|---|---|---|
| اشخاص حقیقی و صاحبان مشاغل | عملکرد ۱۴۰۴ | ۳۱ خرداد ۱۴۰۵ | ۳۱ شهریور ۱۴۰۵ |
| اشخاص حقوقی با سال مالی منتهی به اسفند | عملکرد ۱۴۰۴ | ۳۱ تیر ۱۴۰۵ | ۳۱ شهریور ۱۴۰۵ |
| شرکتهای دارای سال مالی متفاوت | سال مالی تعیینشده در اساسنامه | چهار ماه پس از پایان سال مالی | وابسته به تاریخ پایان سال مالی و شمول بخشنامه |
| مشمولان تبصره ماده ۱۰۰ | عملکرد ۱۴۰۴ | مطابق مهلت اعلامی سازمان مالیاتی | ۳۱ شهریور ۱۴۰۵ برای موارد مشمول اعلامیه |
| اظهارنامه ارزش افزوده | دورههای سهماهه | مطابق مهلت هر دوره | جدا از اظهارنامه عملکرد |
این جدول درباره اظهارنامه مالیات بر عملکرد است. اظهارنامه ارزش افزوده، مالیات حقوق، صورت معاملات و تکالیف سامانه مؤدیان، مهلتهای جداگانهای دارند.
مهلت اظهارنامه مالیاتی اشخاص حقیقی در سال ۱۴۰۵
اشخاص حقیقی شامل صاحبان مشاغل، کسبه، فروشندگان، پزشکان، وکلا، پیمانکاران حقیقی و سایر افرادی میشوند که فعالیت اقتصادی خود را به نام شخص انجام میدهند.
مهلت قانونی معمول برای ارسال اظهارنامه عملکرد اشخاص حقیقی، پایان خرداد سال بعد است. بنابراین مهلت قانونی اظهارنامه عملکرد سال ۱۴۰۴، در حالت عادی ۳۱ خرداد ۱۴۰۵ بود؛ اما براساس بخشنامه سال ۱۴۰۵، این زمان برای مؤدیان مشمول تا ۳۱ شهریور ۱۴۰۵ تمدید شد.
صاحبان مشاغل باید پیش از ارسال، وضعیت خود را از نظر امکان استفاده از تبصره ماده ۱۰۰ بررسی کنند. همه مؤدیان نمیتوانند از این تسهیلات استفاده کنند و سقف فروش، نوع فعالیت، اطلاعات ثبتشده در سامانه و ضوابط اعلامشده همان سال در تعیین شرایط مؤثر است.
مهلت اظهارنامه مالیاتی اشخاص حقوقی در سال ۱۴۰۵
براساس ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی باید حداکثر تا چهار ماه پس از پایان سال مالی، اظهارنامه، ترازنامه، حساب سود و زیان و اطلاعات موردنیاز را ارائه کنند.
برای بیشتر شرکتهایی که سال مالی آنها در پایان اسفند ۱۴۰۴ تمام شده است، مهلت قانونی ارسال اظهارنامه تا ۳۱ تیر ۱۴۰۵ محاسبه میشد. این مهلت نیز برای موارد مشمول بخشنامه تا ۳۱ شهریور ۱۴۰۵ تمدید شد.
اگر سال مالی شرکت مطابق سال شمسی نیست، نباید بهصورت خودکار ۳۱ تیر را ملاک قرار داد. مهلت چنین شرکتی از تاریخ پایان سال مالی ثبتشده در اساسنامه محاسبه میشود و برابر با چهار ماه پس از آن تاریخ است.
مثال محاسبه مهلت شرکت
اگر سال مالی شرکت در ۲۹ اسفند ۱۴۰۴ پایان یافته باشد، مهلت قانونی معمول آن ۳۱ تیر ۱۴۰۵ خواهد بود.
اما اگر سال مالی شرکت در ۳۱ شهریور پایان یابد، مهلت اظهارنامه از همان تاریخ محاسبه میشود و شرکت تا چهار ماه پس از پایان سال مالی فرصت خواهد داشت. در چنین شرایطی باید بررسی شود که آیا بخشنامه تمدید سال ۱۴۰۵ شامل پرونده موردنظر میشود یا خیر.
آیا مهلت اظهارنامه مالیاتی ۱۴۰۵ تمدید شد؟
بله. مهلت تسلیم اظهارنامه مالیاتی عملکرد سال ۱۴۰۴ برای اشخاص حقوقی و صاحبان مشاغل مشمول، تا پایان روز ۳۱ شهریور ۱۴۰۵ تمدید شد.
این تمدید یک تصمیم اجرایی مربوط به همان سال بود و نباید آن را یک قاعده دائمی دانست. مهلتهای قانونی سالهای بعد فقط در صورتی تغییر میکنند که سازمان امور مالیاتی یا مراجع قانونی، تمدید جدیدی را رسماً اعلام کنند.
همچنین در اطلاعرسانیهای روزهای پایانی شهریور تأکید شد که مهلت اشخاص حقوقی در ۳۱ شهریور پایان مییابد و تمدید دوبارهای برای آن اعلام نشده است. اعلام پایان مهلت در ۳۱ شهریور ۱۴۰۵
تبصره ماده ۱۰۰ چه ارتباطی با مهلت اظهارنامه دارد؟
تبصره ماده ۱۰۰، برای برخی صاحبان مشاغل واجد شرایط این امکان را فراهم میکند که بهجای تکمیل اظهارنامه کامل، مالیات مقطوع تعیینشده را مشاهده و در صورت پذیرش، فرم مربوط را تأیید کنند.
تبصره ماده ۱۰۰ مخصوص صاحبان مشاغل و اشخاص حقیقی مشمول است و بهطور معمول شامل شرکتها و اشخاص حقوقی نمیشود. همچنین قرارگرفتن فروش یک کسبوکار زیر سقف اعلامشده، بهمعنای معافیت کامل از مالیات نیست؛ بلکه ممکن است امکان استفاده از روش سادهتر مالیات مقطوع را فراهم کند.
پیش از انتخاب این گزینه، اطلاعات فروش، تراکنشها و هزینههای کسبوکار را بررسی کنید. اگر اطلاعات نمایشدادهشده در سامانه با واقعیت فعالیت شما تطابق ندارد، تأیید عجولانه فرم میتواند در ادامه باعث اختلاف مالیاتی شود.
برای ارسال اظهارنامه چه اطلاعاتی باید آماده باشد؟
پیش از شروع ثبت اظهارنامه، این اطلاعات را آماده و با یکدیگر تطبیق دهید:
- اطلاعات هویتی و پرونده مالیاتی
- درآمد و فروش سال ۱۴۰۴
- هزینههای ثبتشده و اسناد مربوط به آنها
- اطلاعات خرید و فروش
- مانده حسابهای بانکی و صندوق
- صورتحسابهای ثبتشده در سامانه مؤدیان
- ترازنامه و صورت سود و زیان برای اشخاص حقوقی
- اطلاعات شرکا و سهامداران
- معافیتها و مشوقهای قابل استفاده
- مالیاتهای پرداختشده یا قابل کسر
- اطلاعات اظهارنامههای ارزش افزوده
- اسناد مربوط به داراییها و بدهیها
مهمترین اقدام، تطبیق فروش ثبتشده در حسابداری با صورتحسابهای سامانه مؤدیان، گردش حسابهای تجاری و اظهارنامههای ارزش افزوده است. وجود اختلاف بین این منابع میتواند در زمان رسیدگی مالیاتی سؤالبرانگیز باشد.
اظهارنامه مالیاتی از چه سامانهای ارسال میشود؟
خدمات الکترونیکی مرتبط با پرونده و اظهارنامه مالیاتی از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی ارائه میشود:
ورود به درگاه ملی خدمات مالیاتی
پس از ورود، باید پرونده مالیاتی صحیح، دوره عملکرد و نوع اظهارنامه را انتخاب کنید. عنوان گزینهها و مراحل سامانه ممکن است بهروزرسانی شود؛ بنابراین پیش از تأیید نهایی، اطلاعات پرونده و سال عملکرد را دوباره بررسی کنید.
بعد از ارسال نهایی، رسید و کد رهگیری را ذخیره کنید. صرف تکمیل فرم یا ذخیره پیشنویس بهمعنای ارسال قطعی اظهارنامه نیست.
اگر مهلت ارسال اظهارنامه مالیاتی گذشته باشد چه کنیم؟
اگر تا ۳۱ شهریور ۱۴۰۵ اظهارنامه عملکرد خود را ارسال نکردهاید، موضوع را رها نکنید. ابتدا وارد پرونده خود در درگاه مالیاتی شوید و وضعیت امکان ثبت یا ارسال اظهارنامه را بررسی کنید.
سپس این اقدامات را انجام دهید:
- وضعیت پرونده و دوره عملکرد را بررسی کنید.
- مشخص کنید اظهارنامه، فرم تبصره ماده ۱۰۰ یا تکلیف دیگری برای شما فعال بوده است.
- اطلاعات درآمد، هزینه و فروش را آماده و مغایرتها را برطرف کنید.
- در صورت فعالبودن امکان ارسال، اظهارنامه را در کوتاهترین زمان ثبت کنید.
- اگر سامانه اجازه ارسال نمیدهد، موضوع را از اداره مالیاتی یا مشاور مالیاتی پیگیری کنید.
- ابلاغیههای پرونده را مرتب بررسی کنید.
- رسیدها، اسناد و مکاتبات انجامشده را نگه دارید.
ارسال اظهارنامه بعد از پایان مهلت الزاماً جریمه عدم تسلیم در موعد را حذف نمیکند، اما بیاقدامی میتواند وضعیت پرونده را پیچیدهتر کند.
جریمه عدم ارسال اظهارنامه مالیاتی
براساس ماده ۱۹۲ قانون مالیاتهای مستقیم، عدم تسلیم اظهارنامه در موعد مقرر برای اشخاص حقوقی و صاحبان مشاغل میتواند موجب جریمهای معادل ۳۰ درصد مالیات متعلق شود. این جریمه در قانون غیرقابل بخشودگی معرفی شده است.
برای سایر مؤدیان مشمول، میزان جریمه موضوع این ماده ۱۰ درصد مالیات متعلق است. بنابراین این تصور که جریمه همه اشخاص حقیقی ۱۰ درصد است، درست نیست؛ صاحبان مشاغل در گروه جریمه ۳۰ درصدی قرار میگیرند.
علاوه بر جریمه، عدم تسلیم بهموقع ممکن است باعث ازدسترفتن امکان استفاده از بعضی معافیتها، نرخ صفر یا تسهیلات قانونی شود. متن ماده ۱۹۲ قانون مالیاتهای مستقیم
اشتباهات رایج نزدیک مهلت اظهارنامه
اشتباه گرفتن سال ارسال با سال عملکرد
اظهارنامهای که در سال ۱۴۰۵ ارسال شده، معمولاً مربوط به عملکرد مالی سال ۱۴۰۴ است. انتخاب اشتباه دوره مالی میتواند باعث ثبت اطلاعات در پرونده نادرست شود.
انتظار قطعی برای تمدید مجدد
تمدید مهلت فقط زمانی معتبر است که بهصورت رسمی اعلام شود. شایعات شبکههای اجتماعی یا تجربه سالهای گذشته، مبنای مطمئنی برای عقبانداختن ارسال اظهارنامه نیست.
مغایرت فروش با سامانه مؤدیان
فروش ثبتشده در اظهارنامه باید با صورتحسابهای الکترونیکی، اطلاعات ارزش افزوده و اسناد حسابداری قابل تطبیق باشد.
ثبت هزینه بدون سند
ثبت یک هزینه در نرمافزار یا اظهارنامه بهتنهایی برای پذیرش مالیاتی آن کافی نیست. هزینه باید به فعالیت کسبوکار مربوط و دارای مدارک قابل استناد باشد.
ارسال اظهارنامه بدون بررسی نهایی
پیش از تأیید، اطلاعات هویتی، سال عملکرد، فروش، هزینه، سود و زیان، معافیتها و اطلاعات بانکی را بررسی کنید. بعد از ارسال نیز کد رهگیری را نگه دارید.
نرم افزار حسابداری چگونه به آمادهسازی اظهارنامه کمک میکند؟
آمادهکردن اظهارنامه زمانی دشوار میشود که اطلاعات فروش، هزینهها، دریافتوپرداخت، بانک و اسناد مالی در فایلها و ابزارهای مختلف نگهداری شده باشند.
استفاده منظم از نرم افزار حسابداری داریک کمک میکند اطلاعات مالی طی سال ثبت و دستهبندی شوند و برای تهیه گزارشهای موردنیاز در دسترس باشند. همچنین ارتباط صحیح اطلاعات حسابداری با نرم افزار سامانه مؤدیان میتواند بررسی صورتحسابها و شناسایی برخی مغایرتها را سادهتر کند.
البته نرمافزار جایگزین بررسی نهایی حسابدار یا مشاور مالیاتی نیست. اطلاعات ثبتشده باید پیش از ارسال اظهارنامه با مقررات و وضعیت واقعی پرونده تطبیق داده شوند.
چکلیست نهایی قبل از ارسال اظهارنامه
- دوره عملکرد درست انتخاب شده است.
- پرونده مالیاتی فعال و اطلاعات هویتی کامل است.
- فروش حسابداری با سامانه مؤدیان تطبیق داده شده است.
- اطلاعات اظهارنامه ارزش افزوده بررسی شده است.
- درآمدها و هزینهها مستند هستند.
- حسابهای بانکی تجاری کنترل شدهاند.
- ترازنامه و صورت سود و زیان نهایی شدهاند.
- معافیتها و مشوقها بررسی شدهاند.
- نوع اظهارنامه یا شرایط تبصره ماده ۱۰۰ مشخص شده است.
- اظهارنامه نهایی ارسال و کد رهگیری دریافت شده است.
سؤالات متداول مهلت اظهارنامه مالیاتی ۱۴۰۵
آخرین مهلت ارسال اظهارنامه مالیاتی ۱۴۰۵ چه تاریخی بود؟
آخرین مهلت اعلامشده برای اظهارنامه عملکرد سال ۱۴۰۴ اشخاص حقیقی و حقوقی مشمول، ۳۱ شهریور ۱۴۰۵ بود.
آیا مهلت اظهارنامه مالیاتی ۱۴۰۵ دوباره تمدید شد؟
تا زمان بهروزرسانی این مقاله در مهر ۱۴۰۵، تمدید دیگری بعد از ۳۱ شهریور اعلام نشده است. اطلاعیههای بعدی باید از درگاهها و رسانههای رسمی سازمان امور مالیاتی بررسی شوند.
مهلت اشخاص حقیقی و حقوقی یکسان بود؟
مهلت قانونی معمول آنها یکسان نیست؛ اشخاص حقیقی معمولاً تا پایان خرداد و اشخاص حقوقی تا چهار ماه پس از پایان سال مالی فرصت دارند. با این حال، در سال ۱۴۰۵ مهلت موارد مشمول بخشنامه تا ۳۱ شهریور تمدید شد.
مهلت شرکتهایی با سال مالی متفاوت چگونه محاسبه میشود؟
این شرکتها باید چهار ماه پس از پایان سال مالی ثبتشده در اساسنامه، اظهارنامه خود را ارسال کنند. شمول بخشنامههای تمدید نیز باید جداگانه بررسی شود.
آیا شرکت بدون فعالیت باید اظهارنامه ارسال کند؟
ثبت عدم فعالیت بهتنهایی همیشه جایگزین تکالیف مالیاتی شرکت نیست. شرکت باید وضعیت پرونده، عدم فعالیت و الزام ارسال اظهارنامه را متناسب با شرایط خود بررسی و مستند کند.
آیا اظهارنامه ارزش افزوده همان اظهارنامه عملکرد است؟
خیر. اظهارنامه عملکرد سالانه به درآمد، هزینه و نتیجه فعالیت سال مالی مربوط است؛ اما اظهارنامه ارزش افزوده دورهای است و مهلت جداگانهای دارد.
اگر اظهارنامه را ارسال نکرده باشیم، چه کاری انجام دهیم؟
وضعیت پرونده را فوراً در درگاه مالیاتی بررسی کنید و در صورت فعالبودن امکان ارسال، اقدام کنید. اگر سامانه اجازه ارسال نمیدهد یا ابلاغیه صادر شده است، پرونده باید از طریق اداره مالیاتی یا مشاور متخصص پیگیری شود.